
审计政绩观存在的问题PPT:重项目数量轻治理质效的监督偏差|课件+讲稿
▣PPTX▧资源编号:DKB-982发布时间: 2026-10-10更新日期:2026-10-10
资料预览
资源摘要
惠民补贴单笔金额不大,是否就不值得深查?同一笔资金经过多个流转环节,能否累加成更大的审计成果?这份《审计政绩观存在的问题:重项目数量轻治理质效的监督偏差》资料从这些容易被数量考核遮蔽的细节切入,说明资金规模、问题性质与治理价值之间的区别,并将检视范围延伸至底稿复核、整改销号和制度漏洞,供审计项目复盘时逐项对照。
课件目录与内容框架
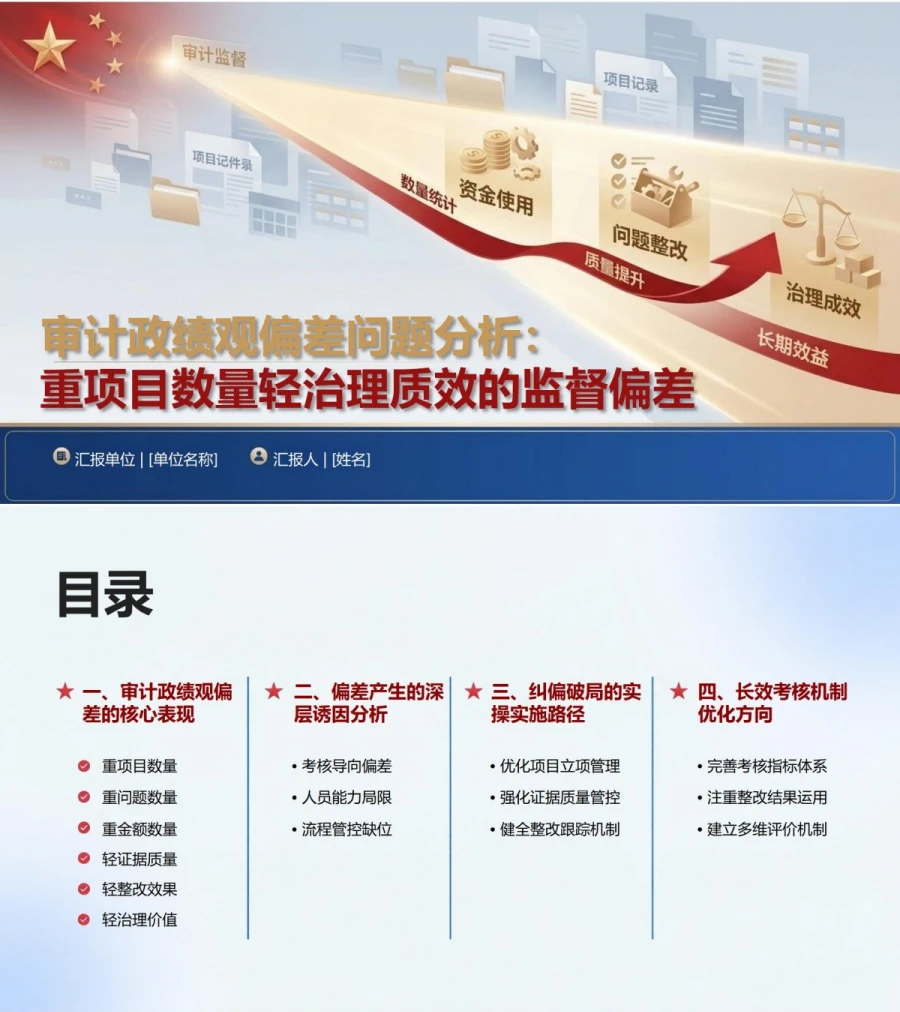
这是一份《审计政绩观存在的问题:重项目数量轻治理质效的监督偏差》PPT,共17页。
PPT目录:
一、审计政绩观偏差的核心表现
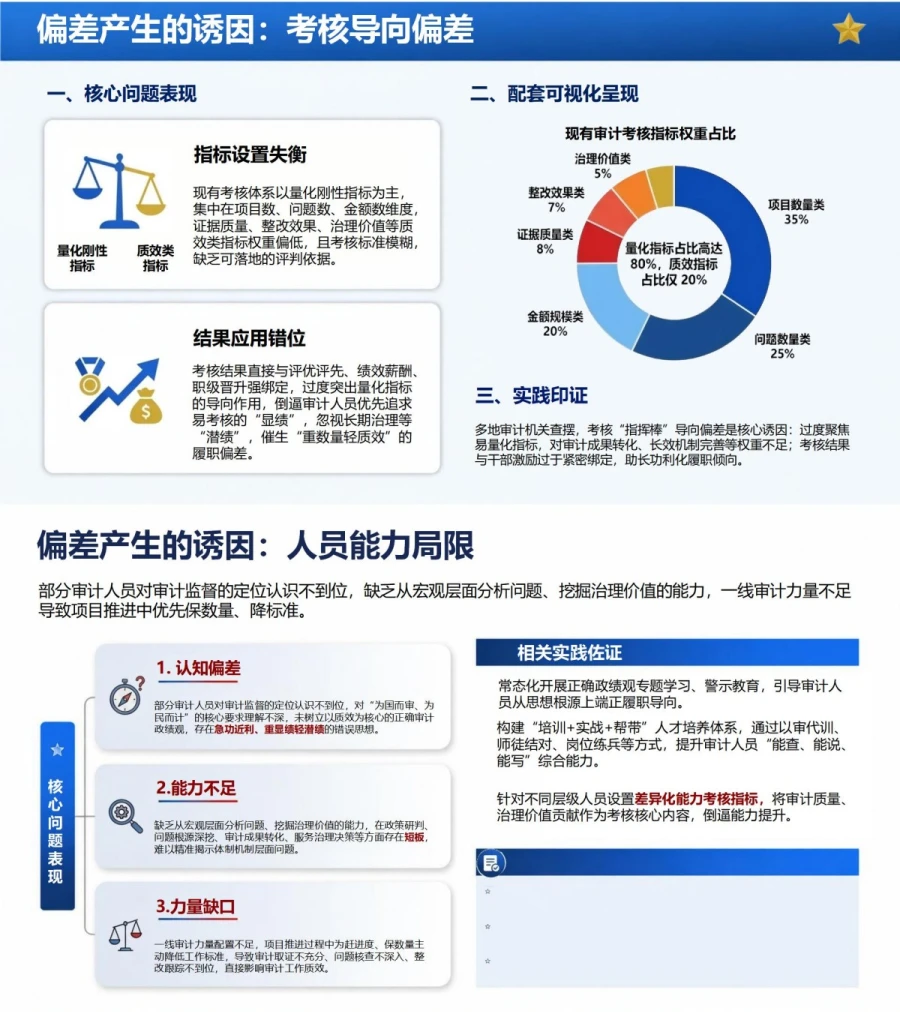
二、偏差产生的深层诱因分析
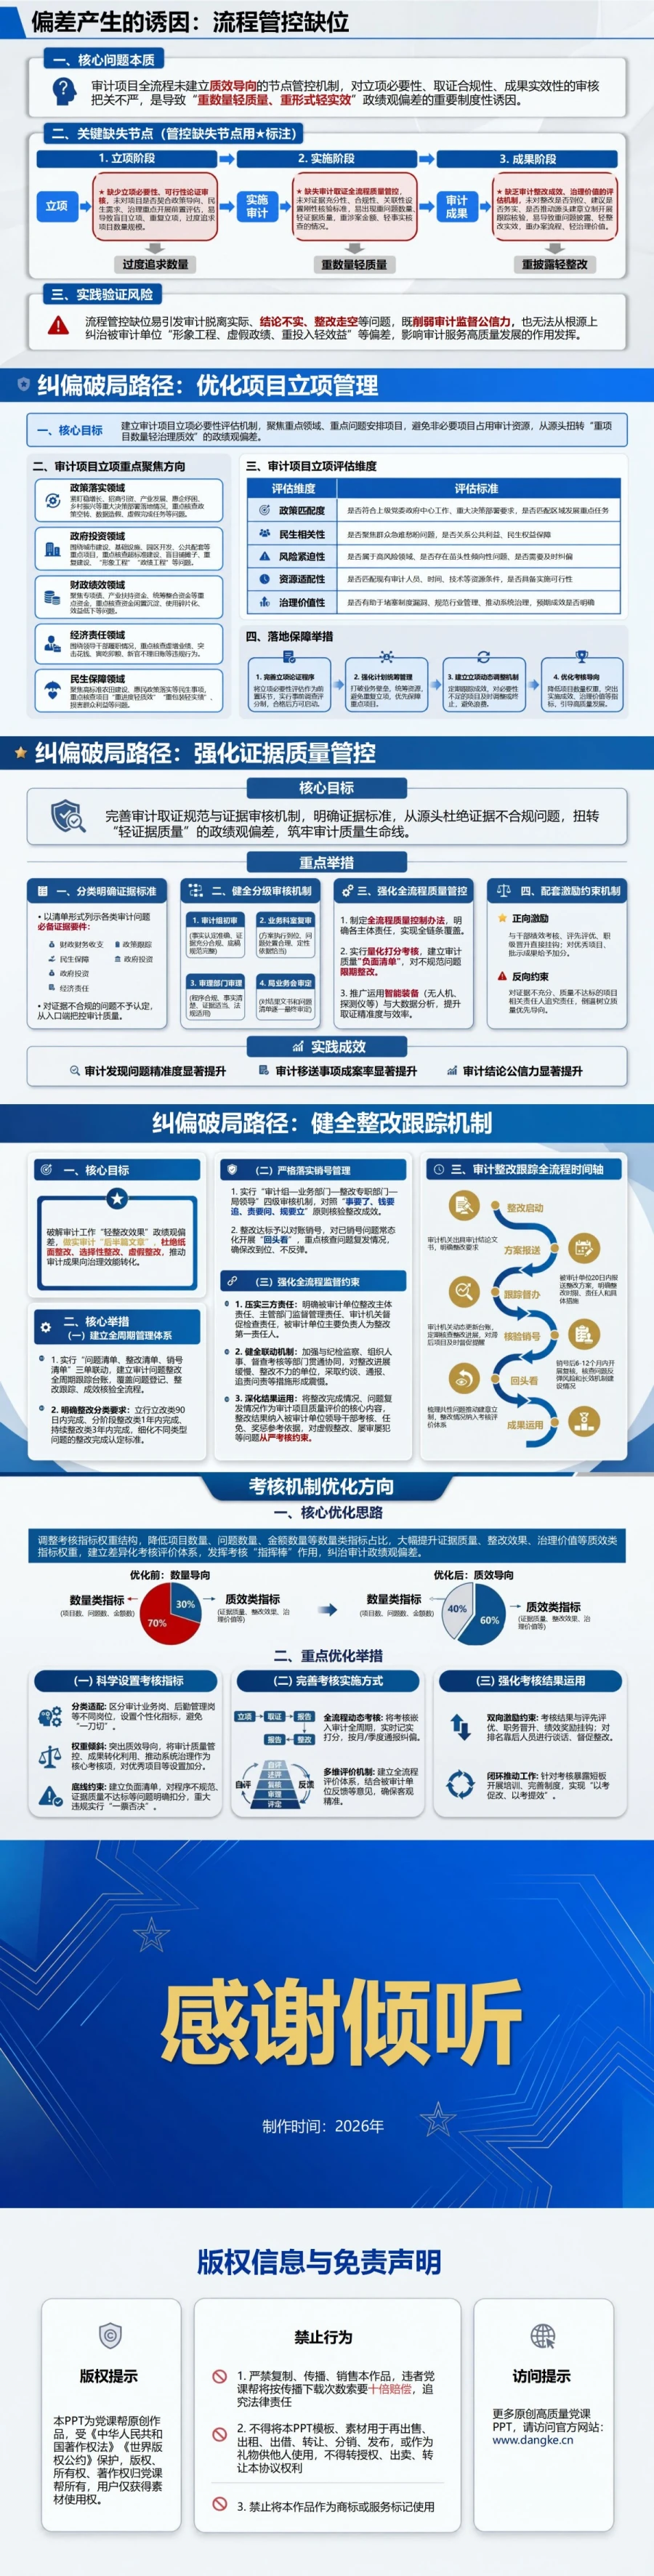
三、纠偏破局的实操实施路径
四、长效考核机制优化方向
重点内容解读
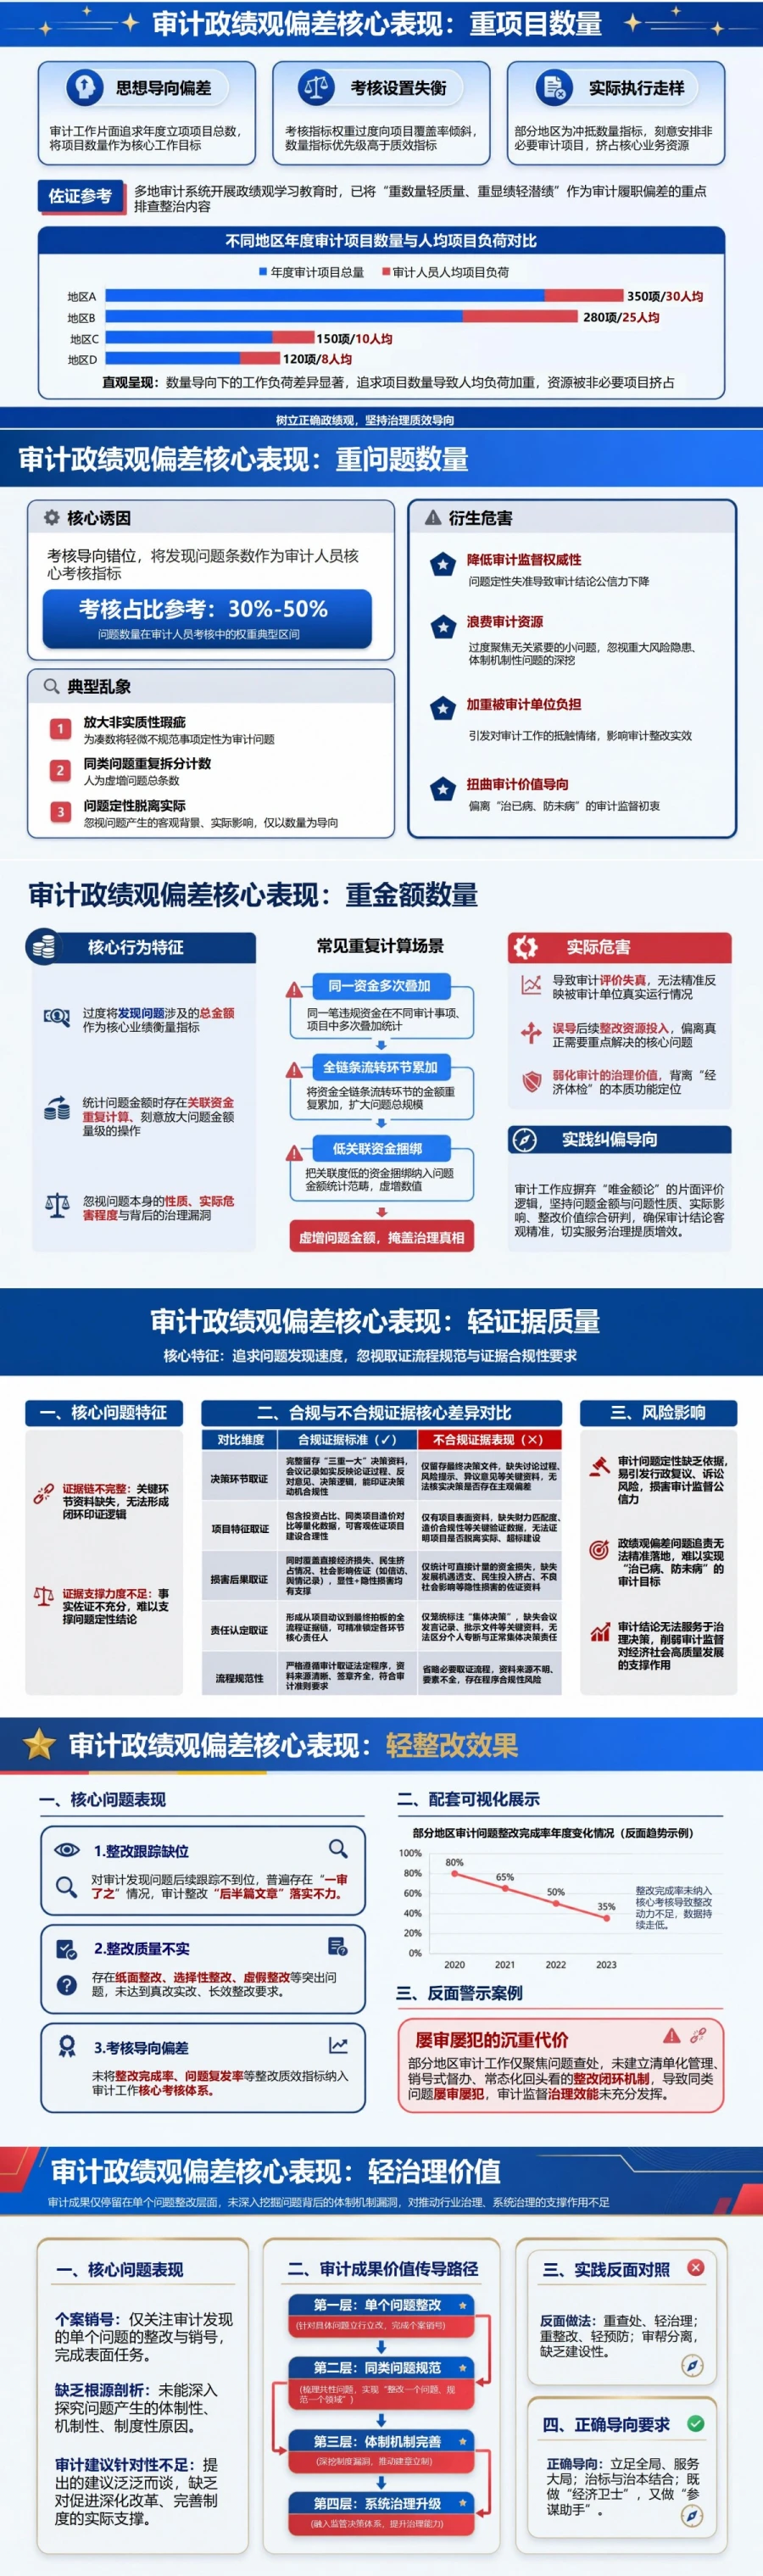
第5—6页将第一章“审计政绩观偏差的核心表现”落到金额统计与证据支撑两个具体环节:同一笔资金在不同事项中反复叠加、将全链条流转金额累加、把低关联资金捆绑统计,都可能放大成果数字,干扰对问题实际影响的判断;证据对照表则分别检查决策过程、项目特征、损害后果、责任认定与取证程序,例如只有最终决策文件、缺少讨论及异议记录时,难以还原决策经过,笼统写“集体决策”也不足以解释各环节责任。这部分适合用于审计底稿复核和项目质量评议:先核对金额口径是否重复,再检查结论所需的事实材料是否齐备,使讨论具体到“数字如何形成、判断由什么支撑”,避免仅凭金额大小评价项目成果。
配套讲稿试读
节选一
有的工作安排片面追求年度项目总量,把立项数量、项目覆盖率作为最醒目的指标,认为项目越多、覆盖越广,审计工作就越有力度。这样的认识看似积极,实则容易把“忙起来”误认为“强起来”。重项目数量的直接后果,是审计资源被过度切分。有限人员、时间和专业力量分散到过多项目中,真正需要深查细审的重点领域反而难以集中力量突破。一些必要性不强、风险指向不明、成果预期不清的项目被安排进计划,挤占了重大政策落实、重点资金管理、重大项目建设和群众关切事项的监督资源。纠正这一偏差,要把立项关口前移,把风险评估做实。项目计划应围绕中心工作、资金规模、权力集中点、群众关注度、历史问题频发度等因素综合研判,做到少而精、准而深。项目数量可以体现工作覆盖,但不能替代监督质量;真正有价值的项目,是能够抓住关键风险、提出有分量建议、推动实际整改的项目。审计发现问题是职责所在,但发现问题的目的不是“凑条数”。如果把问题数量作为衡量审计人员和审计项目的核心尺度,就可能诱发偏差:把非实质性瑕疵放大为突出问题,把同类问题拆分成多条统计,把一般管理不足拔高定性,甚至脱离具体背景作简单判断。这种做法短期看问题清单很长,长期看却会损害审计监督权威。一方面,被审计单位容易把注意力放在解释数字和应付材料上,真正需要整改的深层问题被稀释;另一方面,审计人员也可能形成“多列才有成绩”的惯性,忽视问题背后的制度原因、管理责任和风险后果。问题数量不是越多越好,关键在于准不准、实不实、重不重。审计发现的问题应当经得起事实检验、证据检验和政策检验。对同类问题要注重归并分析,对一般问题要防止泛化定性,对重大问题要深入剖析责任链条和管理根源,使每一条问题都能服务整改、服务治理、服务决策。
节选二
审计工作离不开资金金额,但金额大小并不天然等同于问题价值。有的项目过度追求大额数据,认为涉及金额越高,成果越突出;有的材料把资金规模、项目规模和问题严重程度简单挂钩,忽视了审计事项的政策背景、资金性质、影响范围和治理意义。重金额数量容易带来两个误区。一个误区是只盯“大数字”,忽视小切口中的大民生、小问题背后的大风险。基层公共服务、惠民补贴、困难群体保障等事项,单笔金额可能不大,却直接关系群众获得感和政策公信力。另一个误区是为了形成“大成果”而扩大统计口径,造成事实表达不够严谨,影响审计结论质量。审计评价金额,应当坚持重要性原则和风险导向,把金额规模、违规性质、影响范围、制度漏洞、整改价值统筹起来判断。既不能轻视金额数据,也不能迷信金额数据。真正有分量的审计成果,是能够以准确数据支撑精准判断,以精准判断推动有效治理。数量导向一旦过强,最容易被牺牲的是质量。轻证据质量,表现为取证不够充分、底稿不够规范、证据链不够完整,结论与证据之间关联不紧。这样的审计结果即使问题写得很重,也可能因为支撑不足而难以落实,甚至削弱审计监督的严肃性。轻整改效果,表现为把“反馈了、交办了、销号了”当成工作完成,满足于纸面整改、选择性整改、阶段性整改,对问题是否真正解决、制度是否真正完善、责任是否真正压实缺乏跟踪。审计工作如果止步于发现问题,就只完成了前半篇文章;只有推动整改落地,监督价值才算真正形成闭环。轻治理价值,表现为就事论事多、追根溯源少,个案处理多、系统治理少,建议表述泛化、针对性不强。审计建议如果不能指向制度短板、流程漏洞、权责边界和监督约束,就难以从一件事推动一类事解决。审计既要查清表象问题,更要推动从源头上完善制度、规范权力、提升治理能力。


